
Introducción
Foams & Intermediates se refiere a dos segmentos estrechamente vinculados de la cadena de valor de plásticos y químicos: las espumas son materiales celulares ligeros fabricados dispersando gas dentro de un polímero, elastómero u otra matriz, mientras que los intermedios son los bloques químicos básicos upstream que permiten la síntesis de espumas y la producción de additives, surfactantes, catalizadores y curing agents. En la práctica industrial, el tema abarca tanto materiales de espuma terminados como polyurethane, polystyrene, polietileno, polypropylene, fenólicos, PVC y espumas de silicona, como los intermedios clave que los alimentan, incluyendo isocianatos, polioles, aminas, derivados de glicol y sistemas de agentes expansores. El sector es grande y en crecimiento, con análisis recientes de mercado que sitúan el mercado global de espumas en un rango aproximado de 115 mil millones a 120 mil millones de USD a mediados de la década de 2020 y pronostican una expansión continua hasta principios de la década de 2030, impulsada por la demanda de construcción, embalaje, automoción, mobiliario, colchones y logística de cadena de frío.
Las espumas se valoran por su combinación única de baja densidad, absorción de energía, aislamiento térmico, amortiguación acústica y versatilidad de diseño, pero también presentan compensaciones específicas del material, particularmente en torno a la recuperación al final de su vida útil, la retardancia de llama y el perfil ambiental de blowing agents y materias primas petroquímicas. Los intermedios son igualmente estratégicos porque determinan la cinética de reacción, la estructura celular, el rendimiento mecánico y la procesabilidad; en sistemas de polyurethane, por ejemplo, el equilibrio upstream entre polioles, isocianatos, catalizadores, surfactantes y blowing agents determina si una formulación produce espuma de acolchado flexible, espuma de aislamiento rígida, espuma en spray o grados elastoméricos especializados. La dirección a largo plazo del campo está siendo moldeada por polioles de base biológica, contenido reciclado, blowing agents de menor potencial de calentamiento global, mejor clasificación y reciclaje químico, y espumas funcionales avanzadas para edificios energéticamente eficientes, movilidad ligera, filtración y aplicaciones biomédicas.
Historia y desarrollo
Las espumas tienen una larga historia tecnológica, pero las espumas de polímeros modernas surgieron en el siglo XX cuando los fabricantes químicos aprendieron a controlar la generación de gas y estabilizar estructuras celulares en polímeros sintéticos. Un avance importante ocurrió cuando se utilizó humedad controlada o reacciones químicas para generar dióxido de carbono en sistemas polimerizantes, creando células huecas que mejoraron la flexibilidad y redujeron la densidad. Los avances posteriores en surfactantes, catalizadores y blowing agents transformaron las espumas de simples materiales de acolchado en productos diseñados con morfología celular precisa, comportamiento de carga y rendimiento térmico.
El desarrollo de espumas de polyurethane fue especialmente influyente porque estableció una plataforma altamente ajustable para productos tanto flexibles como rígidos. Intermedios upstream como la química de MDI derivada de anilina y polioles de poliéter o poliéster se volvieron centrales para la producción industrial de espumas, y estas cadenas químicas siguen siendo fundamentales hoy en día. Al mismo tiempo, las espumas de polystyrene, espumas de polietileno y espumas fenólicas se volvieron importantes en embalaje, aislamiento, flotación y núcleos de sándwich estructurales, ampliando el mercado más allá de mobiliario y colchones hacia construcción y transporte.
Estructura química y propiedades clave
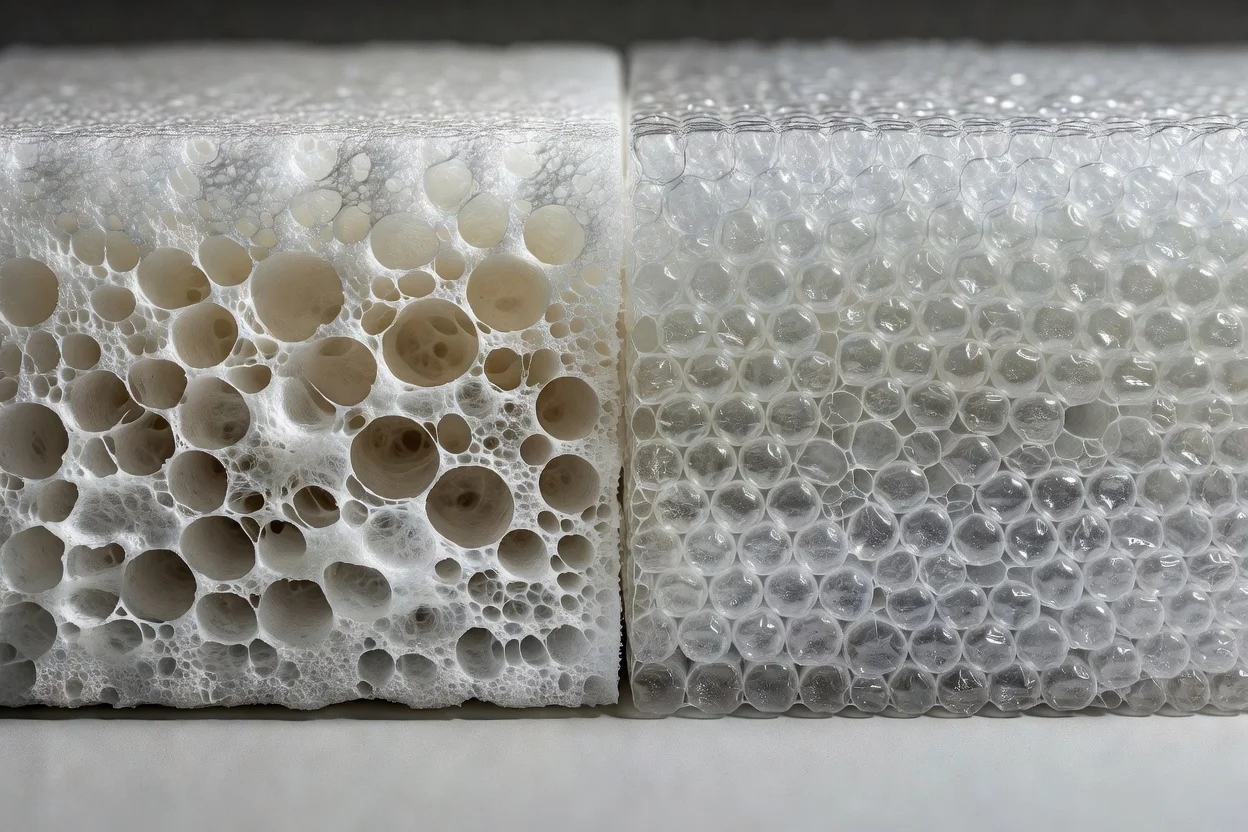
Las espumas son materiales celulares en los que el gas queda atrapado en una fase sólida o líquida continua; la distinción principal es entre espumas de células abiertas, donde los poros están interconectados, y espumas de células cerradas, donde las células están en gran medida aisladas unas de otras. Esta arquitectura impulsa el conjunto de propiedades: las espumas de células abiertas son típicamente más suaves, más compresibles y mejor adecuadas para filtración, acolchado y absorción acústica, mientras que las espumas de células cerradas son mejores para flotabilidad, aislamiento térmico, resistencia a la humedad e integridad estructural.
Una forma práctica de entender el rendimiento de las espumas es a través de sus principales limitaciones técnicas y soluciones:
| Limitación | Causa | Solución común |
|---|---|---|
| Barrera térmica o de gas deficiente en estructuras abiertas | Los poros interconectados permiten la difusión de gas y la transferencia de calor por convección | Usar diseño de células cerradas, formación de piel o revestimientos laminados |
| Absorción de humedad en espumas hidrofílicas | La química polar y la porosidad abierta aumentan la absorción de agua | Seleccionar formulaciones hidrofóbicas, coatings o morfología de células cerradas |
| Inestabilidad dimensional bajo carga | Las paredes celulares delgadas pueden pandearse o fluir con el tiempo | Aumentar la densidad de entrecruzamiento, usar cargas de refuerzo o elegir grados de mayor densidad |
| Inflamabilidad en muchas espumas orgánicas | La cadena principal de polímero rica en hidrocarburos arde fácilmente | Añadir paquetes retardantes de llama, usar cargas minerales o cambiar a espumas fenólicas/especializadas |
Para espumas de polyurethane, la estructura celular está dictada por la reacción entre isocianato y poliol, mientras que la formación de gas se controla mediante agua, physical blowing agents o ambos. Catalizadores como aminas terciarias aceleran las reacciones de urethane y formación de gas, mientras que los surfactantes estabilizan el crecimiento de burbujas y previenen el colapso; las aminas catalizadoras comerciales se usan ampliamente en sistemas de espuma flexible, moldeada, rígida, semiflexible y elastomérica. Como resultado, el rendimiento de la espuma no está determinado por un solo ingrediente, sino por la interacción entre intermedios, reología, velocidad de curado y temperatura de proceso.
Las diferencias de propiedades representativas por familia de espumas se muestran a continuación:
| Familia de espuma | Resistencia típica | Perfil de uso típico | Ventaja principal | Limitación común |
|---|---|---|---|---|
| polyurethane flexible | Suave, resiliente | Asientos, colchones, embalaje | Comodidad y absorción de energía | Aislamiento térmico limitado comparado con grados rígidos |
| polyurethane rígido | Alta resistencia a compresión | Paneles de aislamiento, electrodomésticos, espuma en spray | Muy baja conductividad térmica | Costo y complejidad de reciclaje |
| Espuma de Polyethylene foam | Ligera, resistente | Embalaje protector, marino, deportes | Excelente acolchado y resistencia a la humedad | Menor resistencia al calor |
| Espuma de Polystyrene foam | Muy ligera, rígida | Aislamiento, embalaje, formatos desechables | Bajo costo y fácil procesamiento | Frágil bajo impacto y sensible a solventes |
| Espuma fenólica | Muy bajo humo y buen rendimiento al fuego | Aislamiento de edificios, aplicaciones sensibles al fuego | Comportamiento superior al fuego | Mayor fragilidad y sensibilidad al procesamiento |
Procesos de producción y materias primas
La fabricación de espumas comienza con intermedios upstream y química formulativa en lugar de con la forma de la espuma en sí. En sistemas de polyurethane, las materias primas clave son isocianatos como MDI y TDI, polioles, catalizadores, surfactantes, chain extenders, flame retardants y blowing agents; la cadena de valor de espuma de polyurethane comienza con aromáticos y olefinas, pasa por intermedios como anilina y óxido de propileno, y luego a polioles e isocianatos. MDI es especialmente importante para aplicaciones de espuma rígida, mientras que los polioles se usan en productos de polyurethane rígidos, flexibles y no espumados.
La producción de espumas generalmente se organiza en varias rutas industriales:
- Espumado por reacción: el gas se genera durante la formación del polímero, como en sistemas de polyurethane, donde el soplado químico del agua reacciona con isocianato y se puede añadir soplado físico para control.
- Espumado por extrusión: polímeros como polietileno, polypropylene y polystyrene se funden y expanden usando hidrocarburos u otros blowing agents.
- Procesos por lotes y moldeo: los materiales se mezclan y expanden en moldes para asientos, insertos de embalaje, piezas de aislamiento y componentes especializados.
- Espumado especializado con agentes físicos: CO2 supercrítico y otros agentes limpios se usan cada vez más donde se desean menores emisiones, tamaño de célula fino o intensificación del proceso.
Los intermedios upstream típicos y auxiliares incluyen:
- Polioles de poliéter y polioles de poliéster, que definen flexibilidad, resistencia a la hidrólisis y resiliencia en espumas de polyurethane.
- Isocianatos, especialmente MDI, que proporcionan el segmento duro e integridad estructural en espumas de PU.
- Catalizadores de amina, que aceleran la subida y curado de la espuma; los grados comerciales se usan en sistemas de espuma flexible en losa, moldeada, rígida, semiflexible y elastomérica.
- Blowing agents, incluyendo hidrocarburos, HFC, HCFC y alternativas de bajo impacto, que determinan densidad y morfología celular.
- Intermedios especializados, como maleato de dietilo en algunos sistemas de poliaspartato y poliuurea, que soportan coatings y aplicaciones adyacentes a espumas.
Un pequeño ejemplo de formulación ilustra la química: una espuma de aislamiento rígida de polyurethane puede usar MDI más una mezcla de poliol de alta funcionalidad con niveles de catalizador en el rango bajo de partes por ciento; el catalizador acelera la formación de urethane y generación de gas, mientras que un surfactante estabiliza células cerradas pequeñas que mejoran el rendimiento térmico. Un segundo ejemplo es una espuma de polyurethane de un componente, donde la pureza controlada del poliol y la sensibilidad a la humedad son importantes para la estabilidad en almacenamiento y el rendimiento de expansión en campo.
Aplicaciones y mercados de uso final
Las espumas se usan en casi todos los principales mercados downstream de plásticos porque la misma arquitectura celular puede ajustarse para comodidad, aislamiento, protección, flotación, control de sonido o soporte estructural. El grado de mejor ajuste depende de densidad, apertura de células, recuperación mecánica y comportamiento térmico.
| Sector de uso final | Tipo de espuma típico | Proceso o grado típico | Por qué encaja |
|---|---|---|---|
| Mobiliario y colchones | polyurethane flexible | Espuma en losa, moldeada | Comodidad, resiliencia y acolchado |
| Edificación y construcción | polyurethane rígido, fenólico, EPS/XPS | Paneles, espuma en spray, boardstock | Aislamiento térmico y sellado de aire |
| Embalaje | Espumas de PE, EPS, PU, PP | Hojas expandidas, insertos, protección moldeada | Absorción de impactos y protección ligera |
| Automoción y transporte | PU flexible, espumas NVH, espumas estructurales | Moldeo, laminados, aislamiento en spray | Reducción de peso y control de ruido |
| Electrodomésticos y cadena de frío | PU rígido, espumas de polystyrene | Núcleos de aislamiento, gabinetes, paneles | Eficiencia térmica |
| Médico e higiene | PU especializado, PE, espumas de silicona | Acolchado suave, filtros, almohadillas de soporte | Biocompatibilidad y compresión controlada |
| Filtración y separación | Espumas de células abiertas | Grados reticulados o porosos | Alta área superficial y permeabilidad de flujo |
| Marino y flotación | PE de células cerradas, EPS, PU | Piezas y bloques flotantes | Resistencia al agua y flotabilidad positiva |
La espuma de polyurethane es una de las familias más versátiles, con grados flexibles usados en colchones, asientos y posicionamiento médico, y grados rígidos usados en refrigeradores, congeladores, envolventes de edificios y aislamiento en spray. La espuma de Polypropylene se usa comúnmente en componentes de asientos, aislamiento térmico, protección contra impactos y partes ligeras de construcción o transporte. Las espumas de células abiertas también se usan en filtración y aplicaciones acústicas, mientras que los productos de células cerradas se prefieren para impermeabilización, uso marino y aislamiento.
Un uso notable de mal ajuste es el servicio a alta temperatura a largo plazo en entornos químicamente agresivos, donde las espumas orgánicas convencionales pueden ablandarse, degradarse o perder propiedades; en tales casos, espumas especializadas de silicona, fenólicas, metálicas o cerámicas pueden ser más apropiadas. Asimismo, las aplicaciones que requieren muy alta resistencia al fuego o humo ultra bajo a menudo se alejan de las espumas de hidrocarburos estándar hacia formulaciones más especializadas.
Aspectos ambientales y de sostenibilidad
Las espumas presentan un perfil de sostenibilidad mixto. Su principal beneficio ambiental es funcional: al reducir masa y mejorar el aislamiento, pueden reducir el uso de energía en transporte y el consumo de energía operativa en edificios durante la vida útil del producto. Esto es especialmente significativo en espumas de aislamiento rígido, componentes automotrices ligeros y embalaje de cadena de frío, donde el rendimiento puede traducirse en ganancias de eficiencia medibles.
Las principales preocupaciones ambientales están relacionadas con el upstream y el final de vida:
- Dependencia de materias primas fósiles sigue siendo alta en la mayoría de los sistemas de espumas, especialmente polyurethane, polystyrene y espumas de polietileno.
- Emisiones de agentes expansores pueden ser significativas si se usan agentes de alto potencial de calentamiento global, aunque el mercado se está moviendo hacia alternativas de menor impacto.
- El reciclaje es difícil para muchas espumas reticuladas o multimateriales, particularmente PU flexible y espumas de construcción laminadas, porque la recolección, separación y reprocesamiento son técnica y económicamente desafiantes.
- Desequilibrio volumen-masa hace que la logística de recolección sea costosa, ya que las espumas ocupan mucho espacio en relación con la masa de polímero recuperado.
Varios caminos de sostenibilidad ya son visibles:
- Polioles de base biológica de aceites vegetales y otras materias primas renovables están expandiéndose en formulaciones de mobiliario, automoción y embalaje.
- Contenido reciclado está aumentando en algunas espumas, especialmente donde la recuperación mecánica o el reciclaje químico de polioles es factible.
- blowing agents de menor GWP y métodos de espumado físico limpios, incluyendo CO2 supercrítico, están mejorando el perfil ambiental de ciertas clases de productos.
- Diseño para desmontaje y construcción monomaterial se está explorando para simplificar la recuperación en colchones, sistemas de aislamiento e interiores de transporte.
El debate de sostenibilidad no es simplemente si las espumas son "buenas" o "malas", sino si un sistema de espuma dado entrega suficiente beneficio operativo para justificar su huella upstream y carga al final de vida. En edificios energéticamente eficientes, por ejemplo, el valor de aislamiento de la espuma rígida puede compensar gran parte de su impacto incorporado con el tiempo, mientras que las espumas de embalaje de corta vida pueden enfrentar mayor presión para usar contenido reciclado o formatos alternativos.
Impacto económico y de mercado global
El sector de espumas es económicamente significativo porque se sitúa en la intersección de petroquímicos, construcción, movilidad, bienes de consumo y embalaje. Informes recientes de la industria estiman un tamaño de mercado global de espumas de aproximadamente 119 mil millones de USD en 2025, con proyecciones que aumentan hacia 186 mil millones de USD para 2033 bajo supuestos de crecimiento moderado a fuerte. Otros análisis de mercado sitúan al sector en un rango ampliamente similar y esperan un crecimiento anual de dígito medio, respaldado por vivienda, infraestructura, mobiliario, logística de cadena de frío y aligeramiento de vehículos.
El segmento de espuma de polyurethane es un submercado particularmente grande. Estudios de mercado indican que la demanda está anclada por aislamiento de espuma rígida y acolchado flexible, mientras que la demanda de intermedios sigue la producción de MDI, polioles y catalyst systems. En términos geográficos, Asia-Pacífico se describe ampliamente como la región más grande y de más rápido crecimiento, impulsada por industrialización, vivienda urbana, producción de electrodomésticos y fabricación automotriz.
Los principales proveedores globales de intermedios y químicos relacionados con espumas incluyen grandes grupos químicos integrados como BASF y Huntsman, que mantienen amplios portafolios que abarcan intermedios, polioles, isocianatos y especialidades adyacentes a espumas. Sus posiciones integradas importan porque la economía de las espumas es altamente sensible a precios de materias primas, disponibilidad de catalizadores, costos de energía y cambios regulatorios que afectan blowing agents y flame retardants.
Desafíos actuales e innovaciones
La industria de espumas está siendo remodelada por una combinación de presión regulatoria, demandas de rendimiento y objetivos de economía circular.
- Transición de agentes expansores: los hidrofluorocarbonos heredados y otros blowing agents de mayor impacto están bajo presión, impulsando la reformulación hacia sistemas de menor emisión.
- Reciclaje de espumas reticuladas: muchas espumas de PU no pueden fundirse de nuevo, por lo que el reciclaje químico, glicólisis y recuperación de materias primas son áreas de desarrollo activo.
- Rendimiento al fuego sin compensaciones de toxicidad: las espumas de construcción y transporte necesitan cada vez más un rendimiento robusto a la llama con menor humo y menor carga regulatoria.
- Espumas inteligentes y funcionales: conductive fillers, sensors, additives antimicrobianos y estructuras de poro personalizadas están permitiendo espumas para robótica blanda, andamios médicos, control NVH e intensificación de procesos.
- Eficiencia de proceso: catalizadores mejorados, control de dosificación y espumado con scCO2 se están explorando para reducir residuos y afinar el control del tamaño de célula.
Un ejemplo concreto es el uso de catalizadores de amina a baja dosis para controlar el perfil de subida y equilibrio de curado de polyurethane; incluso pequeños cambios en la estructura del catalizador pueden desplazar el tiempo de crema, tiempo de gel y estructura celular final, por lo que la selección de catalizador sigue siendo central en la formulación de espumas. Otro ejemplo es el uso de intermedios de poliol con bajo contenido de agua e iones en sistemas de espuma de un componente para mejorar la estabilidad en almacenamiento y vida útil.
Perspectivas futuras
Las perspectivas a medio plazo para Foams & Intermediates son positivas, pero más exigentes técnicamente que en el pasado. Es probable que el crecimiento siga siendo más fuerte en aislamiento de edificios, electrodomésticos energéticamente eficientes, embalaje protector y movilidad ligera, mientras que las oportunidades premium vendrán de formulaciones de base biológica, sistemas reciclables y espumas funcionales avanzadas. Los proveedores de intermedios que puedan ofrecer químicas de menor carbono, menor toxicidad y estables al proceso probablemente ganarán importancia estratégica porque el rendimiento de las espumas está cada vez más definido por la calidad de sus insumos upstream en lugar de solo por el polímero.
El cambio estratégico más importante es que las espumas están pasando de ser vistas solo como materiales a granel de bajo costo a plataformas diseñadas para eficiencia energética, comodidad, protección e intensificación de procesos. Ese cambio debería aumentar el valor de intermedios especializados, control más estricto de formulaciones y diseño circular, especialmente donde la regulación y las especificaciones del cliente recompensan ganancias de sostenibilidad medibles.
Resumen
Foams & Intermediates es una cadena de valor construida sobre materiales celulares y los químicos upstream que los crean, con la química de polyurethane, la expansión de polystyrene y sistemas de espumas especializadas formando el núcleo de la demanda industrial. El sector combina una escala comercial importante con fuerte diferenciación técnica: las espumas entregan aislamiento, acolchado, flotabilidad y estructura ligera, mientras que los intermedios determinan el control de reacción, morfología celular y rendimiento final. Su futuro dependerá de materias primas más limpias, blowing agents de menor impacto, mejor reciclabilidad y la expansión continua de aplicaciones de alto valor en construcción, transporte, embalaje y materiales funcionales avanzados.
Referencias
- •
Polymer. (n.d.). Somochem.Link
- •
BASF Report 2012. (n.d.). BASF.Link
- •
Business Segments. (2021, February 26). BASF.Link
- •
Foam Companies - Top Industry Manufacturers 2024. (2021, April 6). MarketsandMarkets.Link
- •
Foam Market Size, Share & Growth | Industry Report, 2033. (n.d.). Grand View Research.Link
- •
Foams and foam materials. (2025, January 1). GlobalSpec.Link
- •
Popular Chemical Intermediates for C.A.S.E. Applications. (2022, August 10). Van Horn, Metz & Co.Link
- •
1 Uses of foams. (2013, July 11). Oxford Academic.Link
- •
JEFFOL®. (2025, September 9). Huntsman.Link
- •
WANNATE®. (2026, January 2). Palmer Holland.Link
- •
Aniline. (n.d.). LANXESS.Link
- •
Evonik - DABCO Crystalline - 280-57-9 - Amines - High Purity Grade. (2024, December 2). Knowde.Link
- •
Rokopol® D1002 - Polyoxypropylenediol - PCC Group Product Portal. (2017, January 3). PCC Group.Link
- •
DABCO - Evonik - Knowde. (2024, December 2). Knowde.Link
- •
Foam. (2003, July 15). Wikipedia.Link
- •
Metallic Foam Research - Market Analysis - Mordor Intelligence. (2026, January 13). Mordor Intelligence.Link
- •
Huntsman Corporation AR 2025 - ProxyVote.com. (n.d.). Huntsman.Link
- •
Foaming Technology. (n.d.). ACS Publications.Link
- •
Foam Market 2026–2032: Emerging Trends, Demand Drivers. (2026, April 10). Maximize Market Research.Link
- •
Advanced Foams for Process Intensification. (2025, October 7). IntechOpen.Link
- •
Foam Market Size to Reach USD 201.02 Billion by 2034. (n.d.). Towards Chem and Materials.Link
- •
Foam Blowing Agents Market Size, Share & Forecast. (n.d.). Market Research Future.Link
- •
Foam | Chemistry | Research Starters. (2022, September 1). EBSCO.Link
- •
Foam Market Size & Forecast [Latest] - MarketsandMarkets. (n.d.). MarketsandMarkets.Link
- •
Foam Market | Global Market Analysis Report - 2035. (2025, October 20). Future Market Insights.Link
- •
Global Foaming Agent Market Size, Trends, Share 2033. (2026, July 22). Custom Market Insights.Link
- •
Foam Blowing Agents Market Size, Industry Share. (2026, August 3). Fortune Business Insights.Link
- •
Foam Market Size, Share, Trends & Forecast 2033. (2025, November 26). SkyQuest.Link
- •
Polymer Foam Market Size, Growth Report, 2026-2033. (n.d.). Grand View Research.Link
- •
The Complete Guide to Foam Selection. (2026, April 22). Amcon Foam.Link
- •
Chemistry, Processing, Properties, and Applications of Rubber Foams. (2021, May 13). PMC.Link
- •
India Foam Market Share, Companies & Trends Report. (2026, August 27). Ken Research.Link
- •
Industry Data. (2025, January 24). Polyurethane Foam Association.Link
- •
Polymer Foam Market Report 2025-2031 [260 Pages & ... (n.d.). MarketsandMarkets.Link
- •
Polyurethane Foam Market Size & Industry Report 2031. (2026, August 10). Mordor Intelligence.Link
- •
Polyurethane Foam: A Versatile Material with Many Applications. (2020, August 6). Gantrade.Link
- •
Polymer Foams Market Report 2033 | Industry Growth & ... (2021, August 7). Data Bridge Market Research.Link
- •
Europe Polymer Foam Market. (n.d.). MarketsandMarkets.Link
- •
Foam Products Manufacturing - 2025 U.S. Market Research Report. (2025, June 11). Kentley Insights.Link
- •
Technical Foam Market Size, Share, Growth, Analysis. (n.d.). Straits Research.Link
- •
Foam Manufacturers and Suppliers in the USA – A Thomas Industry. (2025, April 29). ThomasNet.Link
- •
Polyurethane Foam Market Size, Share | Industry Report [2034]. (n.d.). Fortune Business Insights.Link
- •
High Performance Foam Market Growth Outlook 2026–2035. (n.d.). USD Analytics.Link
- •
Industrial Foam Market Size To Hit USD 88 Billion By 2035. (n.d.). Precedence Research.Link
- •
Polystyrene Foam Product Manufacturing in the US. (2026, May 3). IBISWorld.Link
- •
Technical Foam Market | Market Size, Share & Forecast. (2026, May 14). Stratview Research.Link